はじめに
会計業務において、仕訳は最も基本的な要素の一つです。
しかし、実務で会計データを作成していると、次のような問題に直面することがあります。
- 同じ取引なのに、担当者によって勘定科目や摘要が異なる
- 補助科目や取引先コードが適切に設定されておらず、後から集計できない
- 摘要が「支払」「振込」などの抽象的な表現になっており、取引内容を特定できない
- 一つの取引を必要以上に細かく分割し、仕訳数が膨大になっている
- 会計データの検証に時間がかかり、月次決算や決算整理の効率が悪い
- 担当者が変わると、仕訳の起票方法や判断基準が分からなくなる
これらの問題は、個々の担当者の入力スキルだけで解決できるものではありません。そもそもの仕訳の設計や、会計データの作成ルールに原因がある場合も多いためです。
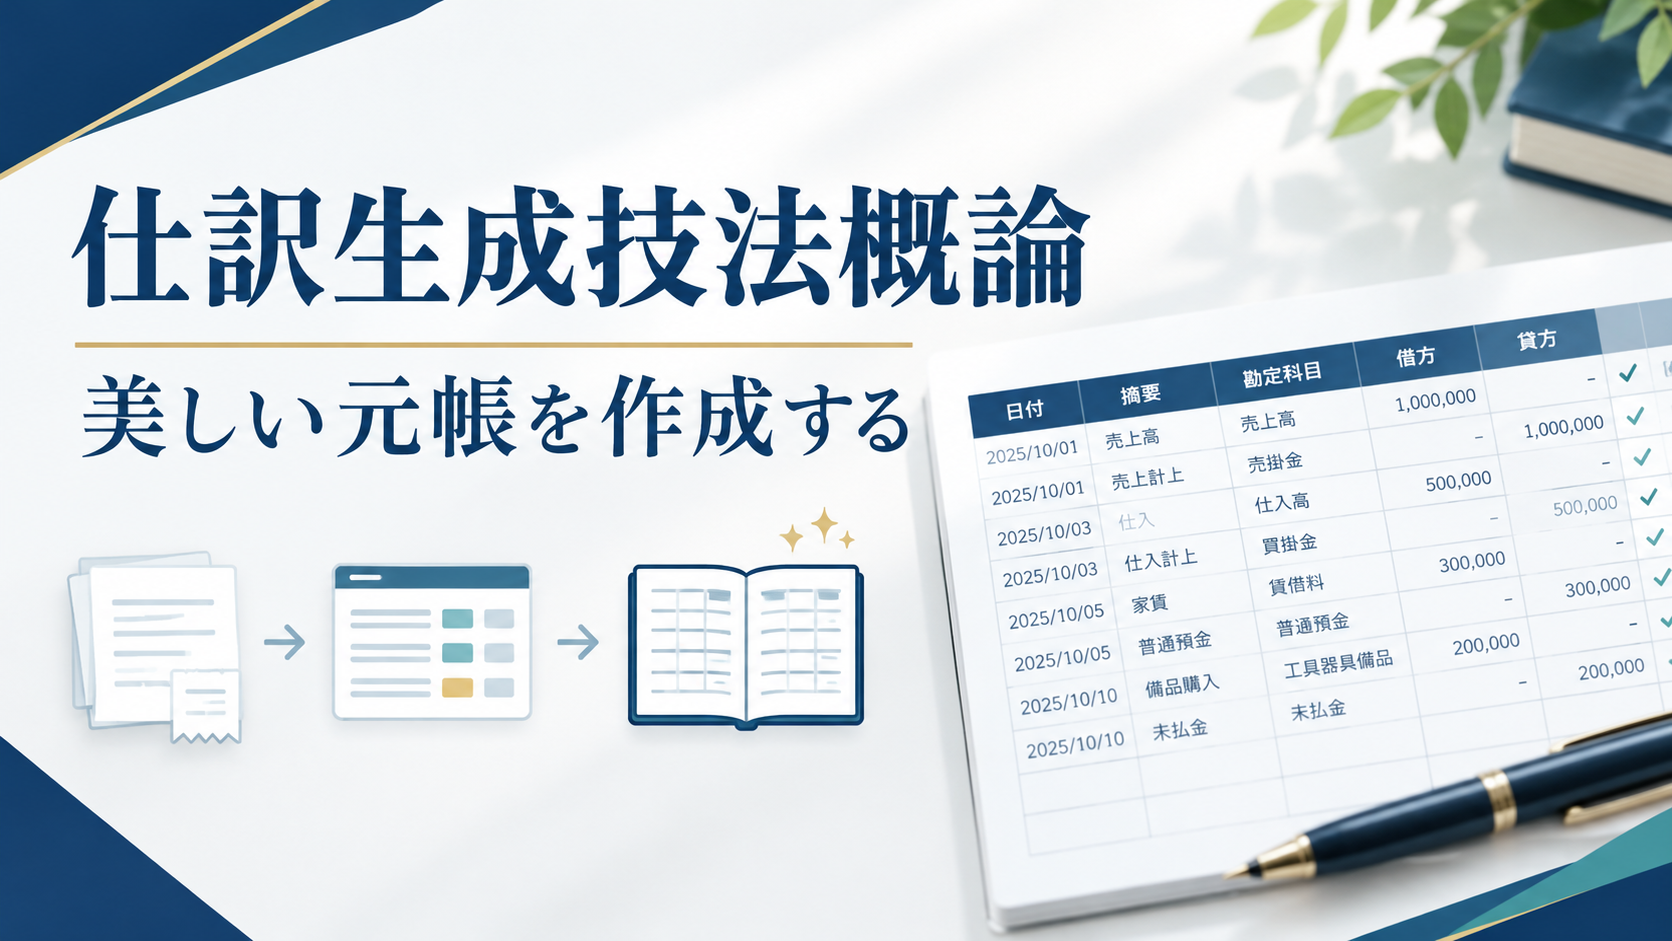
本記事では、仕訳作成を単なる会計システムへの入力作業としてではなく、取引情報を会計データへ変換する技術として捉えます。
仕訳の基本から、勘定科目・補助科目・取引先コード・摘要ルールの設計、効率的な起票方法までを整理し、美しい元帳を作成するための考え方を解説します。
1. 仕訳とは
1-1. 仕訳の基本的な役割
仕訳とは、企業などが行った取引を、簿記(帳簿記入)のルールに基づき、借方と貸方に分け、勘定科目と金額などを用いて記録することです。
例えば、会社が消耗品を現金10,000円で購入した場合、仕訳は次のようになります。
| 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 |
|---|---|---|---|
| 消耗品費 | 10,000円 | 現金 | 10,000円 |
この仕訳によって、消耗品費の発生と現金の減少を同時に記録できます。
仕訳は、単に金額を記録するためのものではありません。取引によって生じた財産や負債の変動、収益や費用の発生を、共通ルールに従って表現するものです。
1-2. 仕訳は会計情報の入口である
仕訳は、総勘定元帳、試算表、決算書などの会計情報を作成する出発点です。
一般的な会計データの流れは、次のように整理できます。
取引の発生 → 証憑の取得 → 取引内容の判定 → 仕訳の生成 → 総勘定元帳への集計 → 試算表・決算書の作成
ここで重要なのは、後工程で必要になる情報の多くが、仕訳を作成する段階で決まるということです。
例えば、取引先別の費用を集計したい場合、取引先を識別できる情報が仕訳に適切に記録されていなければ、後から正確に集計することは困難です。
また、特定のプロジェクトや部門ごとに収支を管理したい場合も、仕訳の段階で必要な管理情報を保持しておく必要があります。
つまり、会計データから効率的・効果的に決算書や開示情報を作成し、また、経営管理に役立つ情報を出力できるようにするためには、良い元帳が必要であり、良い元帳を作るためには、良い仕訳を生成する必要があるのです。
2. 仕訳の構成要素
仕訳を適切に設計するためには、仕訳を構成する情報を整理する必要があります。
仕訳の構成要素は、次のように分類できます。
2-1. 基本情報
| 項目 | 役割 |
|---|---|
| 伝票日付 | 会計上の記録日付を管理する |
| 借方勘定科目 | 借方の取引内容を分類する |
| 借方金額 | 借方に計上する金額を記録する |
| 貸方勘定科目 | 貸方の取引内容を分類する |
| 貸方金額 | 貸方に計上する金額を記録する |
| 摘要 | 取引の具体的な内容等を記録する |
これらは、仕訳を成立させるための基本的な情報です。
ただし、実際の会計システムでは、借方と貸方のそれぞれに複数の勘定科目を設定する複合仕訳や、消費税区分などの追加項目を設定することもあります。
2-2. 分析・管理情報
基本情報に加えて、次のような情報を同時に記録する場合があります。
| 項目 | 役割 |
|---|---|
| 補助科目 | 勘定科目の内訳を管理する |
| 取引先コード | 取引先を識別する |
| 部門コード | 部門別の損益などを管理する |
| プロジェクトコード | 案件やプロジェクト別の収支を管理する |
| 仕訳種別(仕訳区分) | 登録された仕訳を性質や入力方法ごとに分類するための区分 |
| 消費税区分 | 消費税の課税関係を識別する |
| 証憑番号・証憑ID | 証憑と仕訳を対応付ける |
| 伝票番号 | 仕訳伝票を識別する |
これらの情報は、すべての仕訳に必須というわけではありません。
大切なのは、会計システムに入力できる項目を無条件に使用するのではなく、何を集計・分析・検証したいのかを明確にしたうえで、必要な項目を設計することです。
例えば、取引先別の債権債務残高を管理する必要がある場合には、取引先コードを適切に設定することが重要です。一方、すべての科目について取引先コードを必須にする必要があるかどうかは、管理目的や業務上の必要性に応じて判断します。
2-3. 仕訳の品質は金額の正確性だけでは決まらない
仕訳の品質を考えるとき、借方と貸方の金額が一致していることだけに注目しがちです。
しかし、借方と貸方が一致していても、勘定科目が誤っていたり、取引先コードが設定されていなかったりすれば、会計情報として十分な品質を備えているとはいえません。
例えば、外注費100万円を計上する際に、金額と貸借が正しくても、取引先を識別する情報が欠落していれば、取引先別の外注費集計や残高確認に支障が生じる可能性があります。
仕訳の品質は、少なくとも次の観点から評価する必要があります。
- 勘定科目・金額が正確であること
- 会計処理が適切であること
- 必要な管理情報が付与されていること
- 取引内容を理解できること
- 根拠となる証憑と一対一の関係にあり証跡を追えること
- 会社法、法人税法、消費税法及び電子帳簿保存法等の法律で要求されている帳簿の記載事項・保存要件を満たしていること
このように、仕訳は会計処理と情報管理の両方を担うデータとして設計する必要があります。
3. 目指すべき仕訳の姿
目指すべき仕訳としては抽象的な表現になってしまいますが、シンプル・効率性・検証可能性・遵法性を兼ね備えた、極限までシンプルでありながら後工程で必要となる管理情報を網羅的に持つ、機能美を突き詰めた美しい元帳を作成することです。
美しい元帳を実現するために、目指すべき仕訳の姿を4つの観点から整理します。
3-1. シンプルであること
仕訳は、取引を正確に表現できる範囲で、できるだけシンプルにすることが望まれます。
仕訳や管理コードを細かく分けたり、必ずしも情報の質が向上するわけではありません。
むしろ仕訳が複雑になればなるほど、誤った仕訳入力をしてしまうリスクが上昇し、仕訳入力や検証の工数が増加し業務効率性も低下します。
例えば、毎月発生する同一のサービス利用料について、同じ取引先、同じ勘定科目、同じ税区分で処理できる複数の明細がある場合、管理目的や証憑との対応関係に問題がなければ、一定の単位で集約できることがあります。
一方、異なる税区分の取引や、個別に管理すべき取引を安易にまとめると、消費税処理や残高検証が困難になります。
重要なのは、仕訳数を減らすこと自体ではなく、必要な情報を失わずに、過剰な複雑さを排除することです。
シンプルな仕訳を実現するためには、次の点を検討します。
- 同一の取引を不必要に分割していないか
- 摘要に記載する情報が重複していないか
- 管理目的のない不要なコードを設定していないか
- 会計システムに不要な入力を求めていないか
3-2. 効率的に仕訳生成・検証できること
仕訳は、一度だけ正しく作成できればよいわけではありません。毎月、毎年、継続的に作成するものです。
そのため、個々の仕訳を正確に入力することに加え、仕訳の生成プロセス全体を効率化することが重要です。
例えば、毎月発生する家賃、管理委託料、顧問料、借入金利息などは、取引の性質によっては定型的な処理が可能です。
過去の仕訳や契約情報を活用して入力項目を標準化すれば、毎回ゼロから仕訳を考える必要がなくなります。
効率化の具体例として、次のような方法が考えられます。
- 銀行APIから自動で仕訳を生成する
- AI‐OCRを活用する
- 銀行・クレジットカードCSV連携をする
- 定型仕訳や仕訳辞書を活用する
- 入力用Excelから会計システム取込用CSVを生成する
- 勘定科目や税区分をルールに基づいて自動設定する
- 手入力を極力排除し、マスタから仕訳を生成するのを基本とする
- 必須項目や貸借一致を機械的にチェックする
- 前月仕訳との差異を抽出し、異常値を検出する
ただし、自動化できることと、判断を省略してよいことは異なります。契約内容や取引の実態によって会計処理が変わる場合には、適切な確認プロセスを残す必要があります。
また、検証の効率性をあげるために、シンプルな仕訳、かつ、証跡を追いやすい形式が求められます。
3-3. 検証可能性があること
機能美に優れた美しい元帳には、第三者が取引内容や会計処理の根拠を追跡できることが求められます。
仕訳を見た人が、次の疑問に答えられる状態が理想です。
- 何の取引なのか
- 誰との取引なのか
- いつの取引なのか
- どの証憑に基づいているのか
- なぜその勘定科目を使用したのか
- 金額はどのように計算されたのか(原始証憑からでなく別途計算している場合はその計算資料との突合できる形になっている)
すべての情報を摘要に詰め込む必要はありません。取引先コード、補助科目、証憑IDなどを組み合わせ、必要な情報を適切な場所に保持することが重要です。
例えば、摘要に「業務委託料」とだけ記載するのでは、取引内容を特定するには不十分な場合があります。
一方、「2026年9月分 業務委託料」と記載し、取引先コードと証憑IDも適切に設定すれば、元帳から取引の詳細を確認しやすくなります。
また、金額の計算根拠や会計処理の判断が複雑な場合には、仕訳の摘要だけで完結させようとせず、計算資料や判断記録を別途保存し、仕訳から参照できるようにする方法も有効です。
3-4. 遵法性を確保すること
仕訳のシンプルさや効率性を追求する場合でも、法令や会計基準などに従った適切な処理を行うことが前提となります。
例えば、消費税の課税区分が異なる取引を一律に処理したり、会計上必要な区分を無視して集約したりすることは適切ではありません。
また、法人税などの税務上の取扱い、証憑の保存、帳簿の記載事項、電子取引データの保存などについても、適用される法令に応じた対応が必要です。
効率化を目的として仕訳生成ツールを作成する場合にも、次の点を確認します。
- 適切な会計基準に基づいているか
- 消費税区分などの税務処理が適切か
- 必要な帳簿記載事項が確保されているか
- 証憑との対応関係が維持されているか
- 訂正や取消しの履歴を適切に管理できるか
- 法令上必要なデータ保存要件を満たしているか
ここでいう遵法性は、法令違反がないことだけを意味するものではありません。会計処理の根拠を明確にし、適切な内部統制のもとで継続的に記録を作成できる仕組みを整えることも重要です。
4. 勘定科目の設計
4-1. 勘定科目は会計情報の分類体系である
勘定科目は、取引を会計上の意味に応じて分類するための基本的な項目です。
勘定科目の設計が適切であれば、決算書の作成だけでなく、予算実績管理、費用分析、開示集計、税務申告などにも活用しやすくなります。
一方、勘定科目が過剰に細分化されていたり、同じような取引に複数の科目が使用されていたりすると、集計や比較が難しくなります。
例えば、通信費に該当する取引を、担当者によって「通信費」「電話代」「通信利用料」などの異なる科目で処理していると、通信関連費用の総額を把握するために追加の集計作業が必要になります。
こうした問題を防ぐためには、勘定科目の使用基準を定めることが重要です。
4-2. 勘定科目は必要な粒度で設計する
勘定科目を細分化するかどうかは、決算書上の表示、管理上の必要性、税務上の要請、運用負荷などを踏まえて判断します。
例えば、費用の内訳を把握したい場合、すべてを「支払手数料」に集約するよりも、必要に応じて「支払報酬料」「銀行手数料」などに分けた方が管理しやすいことがあります。
ただし、細分化しすぎると、科目の選択ミスが増え、月次比較や担当者間の統一性を損なう可能性があります。
勘定科目を追加する前に、まずは次の順番で検討するとよいでしょう。
- 既存の勘定科目で適切に処理できないか
- 補助科目で内訳を管理できないか
- 摘要や管理コードで必要な情報を保持できないか
- それでも不足する場合に、勘定科目を新設する必要があるか
このように、管理したい情報の種類に応じて、適切な管理項目を選択することが大切です。
4-3. 勘定科目の使用ルールを定める
勘定科目一覧や勘定科目定義書を作成し、科目コードや科目名だけでなく、使用基準や具体例を記載しておくと実務に役立ちます。
例えば、次のようなルールを設けます。
| 勘定科目 | 使用基準の例 |
|---|---|
| 消耗品費 | 事務用品など、社内ルール上この科目に分類する物品購入費 |
| 通信費 | 電話、インターネットなどの通信関連費用 |
| 支払手数料 | 振込手数料など、社内ルールでこの科目に分類する手数料 |
| 支払報酬料 | 専門家への報酬など、社内ルールでこの科目に分類する費用 |
上記はあくまで一般的な例です。実際の科目区分は、取引の性質、会計方針、税務上の取扱い、社内の勘定科目体系などに応じて定めます。
また、勘定科目を追加・変更する場合の承認者や、既存科目との使い分けも明確にしておくと、会計データの一貫性を維持しやすくなります。
勘定科目体系をイチから構築する場合においては、EDINETタクソノミやJIS(JIS X 0406:勘定科目コード)などを参考にするのもよいでしょう。
別記事「【会計システム構築】勘定科目体系設計ガイド・EDINETタクソノミ・JIS規格を参考にするメリット」で紹介していますのでご興味のある方はご確認ください。
5. 補助科目の設計
5-1. 補助科目の役割
補助科目は、勘定科目の内訳を管理するための項目です。
例えば、普通預金という勘定科目に対して、銀行名や口座ごとの補助科目を設定すれば、口座別の残高を把握しやすくなります。
また、未払金や預り金などについても、必要に応じて取引内容や管理対象ごとに補助科目を設定することで、残高管理や照合作業を効率化できます。
他にも、税務申告や開示のために後工程で集計が必要になる取引や、経営管理目的で個別に把握したい取引がある場合に補助科目を設定することも考えられます。
5-2. 補助科目を設けるべきケース
補助科目は、単に細かく分類するために設けるのではなく、管理上の目的がある場合に使用するのが基本です。
例えば、次のようなケースが考えられます。
- 普通預金を金融機関・口座ごとに管理する
- 未払金の内訳を管理する
- 預り金の内容を区分する
- 特定の債権・債務の残高を継続的に把握する
- 開示で集計が必要な項目をあらかじめ補助科目で管理する
- 税務申告で申告調整が必要な項目を補助科目で管理する(役員賞与、交際費、寄付金など)
補助科目を設定することで、会計システムから必要な内訳を容易に抽出できるようになります。
ただし、補助科目を増やしすぎると、選択ミスや不要なマスタ管理が発生するため注意が必要です。
5-3. 補助科目と取引先コードの使い分け
補助科目と取引先コードは、どちらも取引を細分化するために使用されることがありますが、目的が異なります。
補助科目は勘定科目の内訳管理に適しており、取引先コードは取引先という共通の属性で取引を横断的に識別するために適しています。
例えば、A社に対する未払金と支払手数料を集計したい場合、取引先コードが設定されていれば、異なる勘定科目を横断してA社との取引を確認しやすくなります。
一方、未払金の内訳を特定の管理単位で把握したい場合には、補助科目が適していることがあります。
なお、どちらの機能を使うかは会計システムの仕様によっても異なります。補助科目に取引先名を登録する運用と、独立した取引先マスタを利用する運用では、集計やマスタ管理の方法が変わるためです。
6. 取引先コードの設計
6-1. 取引先コードを設定する目的
取引先コードは、取引先を一意に識別するためのコードです。
取引先名を摘要に記載するだけでも取引先を把握できる場合はありますが、表記ゆれや名称変更があると、正確な集計が難しくなります。
例えば、同じ取引先について「株式会社ABC」「(株)ABC」「ABC株式会社」と異なる表記が使用されていると、文字列による集計では同一の取引先として認識できない場合があります。
取引先コードを使用すれば、名称表記に左右されず、同一の取引先に関する取引を集計しやすくなります。
6-2. 取引先コードの運用ルール
取引先コードを導入する際には、コード体系だけでなく、マスタの管理方法も決めておく必要があります。
例えば、次のようなルールが考えられます。
- 取引先ごとに一意のコードを付与する
- 原則として、一度付与したコードは別の取引先に再利用しない
- 正式名称、略称、法人番号など、必要な属性を管理する
- 名称変更や合併などがあった場合の更新ルールを定める
- 新規登録や変更の承認者を明確にする
- 同一取引先の重複登録を防止する
また、取引先コードをどの仕訳に必須とするかも重要です。
例えば、売掛金や買掛金など、取引先別の残高管理が必要な勘定科目や開示で集計が必要になる関連当事者などについては、取引先コードを必須にすることが考えられます。
一方、取引先別の管理が必要ない科目についてまで一律に必須とすると、入力負荷が増加する可能性があります。
必要な情報を確実に取得しつつ、入力負荷を過剰に増やさない設計が望まれます。
7. 摘要ルールの設計
7-1. 摘要は取引を理解するための説明情報
摘要は、仕訳の内容を具体的に説明するための情報です。
勘定科目が「何に分類される取引か」を表すのに対し、摘要は「具体的に何の取引なのか」を説明します。
例えば、次の仕訳を考えます。
| 勘定科目 | 金額 | 摘要 |
|---|---|---|
| 支払手数料 | 440円 | 振込手数料 |
| 支払手数料 | 440円 | 2026年9月分 A社向け振込手数料 |
| 支払手数料 | 440円 | 2026年9月分 A社向け振込手数料(請求書番号INV-001) |
どの程度の情報を摘要に記載するべきかは、取引の性質や他の管理項目との役割分担によって異なります。
取引先コードや証憑IDが別途設定されている場合には、摘要に同じ情報を重複して記載する必要性は低くなることがあります。
一方、取引先コードだけでは取引内容が分からない場合や、同一取引先との複数の取引を区別する必要がある場合には、摘要に具体的な内容を記載することが重要です。
7-2. 摘要の基本ルール
摘要ルールを定める際には、少なくとも次の点を整理しておきます。
① 取引先を記載する
誰との取引なのか特定できるように記載します。
② 取引内容を具体的に記載する
「支払」「振込」「請求書」などの抽象的な表現だけでは、取引内容を特定できない場合があります。
例えば、「顧問料」「システム利用料」「業務委託料」など、取引の内容を具体的に記載します。
③ 対象期間を記載する
月次で発生する取引については、必要に応じて対象期間を記載します。
例:2026年9月分 システム利用料
④ 帳簿記載要件を満たすために摘要への追記が必要な事項
帳簿のみの保存で仕入税額控除が認められる場合の帳簿への一定の記載事項や事業者向け電気通信利用役務の提供や特定役務の提供でリバースチャージ方式で特定課税仕入れに該当する旨、交際費(接待飲食費)の書類保存要件(摘要の文字数や事務手間を考慮し、摘要には後からの検証を帳簿をもとにチェックできるように参加人数のみを記載し、参加者名などは別途書類を保存することも考えられます)などがあれば記載します。
⑤ 表記を統一する
「9月分」「09月分」「2026年9月度」、「●●株式会社」「●●(株)」、半角・全角などの表記が混在すると、検索やデータ分析に支障が生じる場合があります。
年月の表記、取引内容の記載順序、区切り文字、半角・全角などを統一することが望まれます。
⑥ 不要な情報を詰め込みすぎない
摘要は長ければよいわけではありません。取引内容の理解や検索に必要な情報を優先し、重複する情報は別の項目で管理することを検討します。
7-3. 摘要のテンプレートを作成する
摘要の品質を安定させるためには、取引の種類ごとにテンプレートを作成すると効果的です。
例えば、次のような形式が考えられます。
| 取引の種類 | 摘要の例 |
|---|---|
| 売上 | ●●株式会社 2026年9月分 サービス提供料 |
| 賃料 | ●●株式会社 2026年9月分 賃料 |
| 外注費 | ●●株式会社 2026年9月分 業務委託料 |
| 支払利息 | ●●銀行 2026年9月分 借入金利息 |
| 振込手数料 | ●●銀行 振込手数料 |
| 固定資産取得 | ●●株式会社 サーバー購入代金 |
| 決算整理 | ●●株式会社 2026年9月末 未払費用計上 |
実際には、取引先コード、証憑IDなどを併用し、摘要の文字数や会計システムの仕様も考慮して設計します。
また、税務上の特例適用など、特定の取引について追加の記載事項が必要となる場合には、一般的な摘要ルールとは別に、対象となる取引と必要な記載事項を明示しておくことが重要です。
8. 仕訳の起票方法を設計する
8-1. 仕訳の起票方法は一つではない
仕訳の品質と効率性を高めるためには、取引の性質に応じて適切な起票方法を選択する必要があります。
主な方法として、次のようなものがあります。
| 起票方法 | 特徴 | 適した取引の例 |
|---|---|---|
| 手入力 | 担当者が内容を判断しながら入力する | 非定型取引、複雑な会計処理 |
| 定型仕訳 | あらかじめ設定した仕訳を利用する | 毎月の顧問料、家賃など |
| 前月仕訳の複製 | 過去の仕訳を複製して必要箇所を変更する | 定例的な月次取引 |
| CSVインポート | Excelなどで作成した仕訳データを取り込む | 大量の定型仕訳 |
| API連携 | 外部システムからデータを連携する | 販売管理や経費精算のデータ |
| OCR・AIによる生成 | 証憑から情報を抽出し、仕訳候補を作成する | 請求書、領収書など |
重要なのは、すべての取引を同じ方法で処理しないことです。
手入力や作業判断は正確性と効率性の両面から極力避けるべきであり、定型取引はルールを明確にして作業判断を極力排除し、インポートや外部システム連携ができる取引は可能な限り自動化・半自動化します。そして、個別に判断が必要な非定型的な取引のみを、内容を確認できるプロセスを残し手入力します。これが効率性と正確性を両立するポイントです。
8-2. 仕訳の生成と会計システムへの入力を分ける
仕訳業務を効率化するうえで、特に重要なのが「仕訳を考える工程」と「会計システムに入力する工程」を分けることです。
例えば、証憑を確認しながら会計システムに一件ずつ直接入力する方法では、取引内容の判断とシステム操作を同時に行うことになります。
一方、Excelなどを利用して仕訳データを先に作成し、検証したうえでCSVデータを会計システムに取り込む方法であれば、仕訳生成と入力作業を分離できます。
この方式では、次のような工程を設けます。
- 証憑や入出金明細から取引情報を取得する
- 取引内容を判定し、勘定科目や税区分を決定する
- 所定のフォーマットで仕訳データを作成する
- 必須項目、金額、貸借一致、コードの妥当性などを検証する
- エラーを修正し、仕訳データを確定する
- CSVなどを通じて会計システムに取り込む
- 取込結果を確認し、元データとの整合性を検証する
このように工程を分けることで、入力ミスの発見が容易になり、担当者間での分業やレビューもしやすくなります。
ただし、CSV取込機能の有無や仕様、仕訳の承認機能、会計システム側の入力制約などを事前に確認する必要があります。
8-3. 仕訳生成ツールを設計する
仕訳生成ツールを作成する場合には、仕訳データを入力するシートと、マスタ・ルールを管理するシートを分けると運用しやすくなります。
例えば、Excelで作成する場合には、次のような構成が考えられます。
| シート | 役割 |
|---|---|
| 仕訳入力 | 取引情報を入力する |
| 勘定科目マスタ | 科目コードや科目名を管理する |
| 取引先マスタ | 取引先コードや名称を管理する |
| 摘要ルール | 摘要の生成ルールを管理する |
| 仕訳辞書 | 定型取引と仕訳パターンを管理する |
| CSV出力 | 会計システム取込用の形式に変換する |
| エラーチェック | 必須項目やコード、金額などを検証する |
ここで意識したいのは、入力用のデータと、会計システムに取り込むためのデータを区別することです。
入力時には人間が理解しやすい形式を採用し、出力時には会計システムの仕様に合わせて変換することで、使いやすさとシステム連携の両立を図れます。
また、仕訳入力データをデータベース形式、すなわち「1行を1つの仕訳明細として扱う形式」に統一すると、検索・集計・チェック・CSV変換などを効率的に行えます。
9. 美しい元帳を維持するためのチェック体制
仕訳ルールを整備しても、運用を続けるうちに例外処理や入力のばらつきが発生することがあります。
そのため、仕訳生成の段階だけでなく、仕訳を確定する段階でも品質をチェックする仕組みが必要です。
9-1. 機械的にチェックできる項目
例えば、次のような項目は、Excelや会計システムなどで自動的にチェックできます。
- 借方金額と貸方金額が一致しているか
- 必須項目が入力されているか
- 勘定科目コードがマスタに存在するか
- 取引先コードが有効か
- 消費税区分が未設定になっていないか
- 摘要が空欄になっていないか
- 同一の仕訳が重複していないか
- 金額が通常の範囲から大きく外れていないか
なお、消費税区分や摘要などについては、取引によっては空欄が適切な場合もあります。すべてを一律に必須とするのではなく、科目や取引の種類に応じた条件付きチェックにすることが望まれます。
9-2. 人が判断すべき項目
一方、次のような項目は、単純な機械的チェックだけでは完結しないことがあります。
- 取引の実態に照らして勘定科目が適切か
- 収益や費用の計上時期が適切か
- 資産計上と費用処理の判断が適切か
- 消費税の課税関係が適切か
- 決算整理仕訳の根拠が妥当か
- 契約内容や取引実態を反映した処理になっているか
こうした項目については、証憑や契約書、計算資料などを確認し、必要に応じて上席者がレビューする仕組みを設けます。
9-3. エラーを後工程に持ち込まない
仕訳の誤りは、後工程に進むほど修正コストが大きくなる傾向があります。
例えば、取引先コードの誤りを仕訳作成時点で発見できれば、その場で修正できます。しかし、月次決算後に発見した場合には、元帳の修正だけでなく、残高照合や報告資料の再作成が必要になる可能性があります。
そのため、仕訳生成ツールや会計システムへの取込工程でエラーを検出し、エラーが解消されるまで確定処理を進めない仕組みが有効です。
仕訳の品質は、担当者の注意力だけに頼るのではなく、誤りが発生しにくく、発生しても早期に検出できる仕組みによって維持することが重要です。
10. まとめ
本記事では、美しい元帳を作成するための仕訳設計について解説しました。
仕訳は、単に借方と貸方を入力する作業ではありません。取引情報を会計データへ変換し、決算書の作成、管理会計、税務処理、監査やレビューなどにつなげるための重要な工程です。
美しい元帳を実現するためには、次の4つの観点を意識することが重要です。
- シンプル 必要な情報を維持しながら、過剰な複雑さを排除する
- 効率性 定型化・標準化・自動化によって、継続的に効率よく作成する
- 検証可能性 取引内容や会計処理の根拠を追跡できるようにする
- 遵法性 法令や会計基準などに従った適切な処理を確保する
そのためには、勘定科目、補助科目、取引先コード、摘要などの役割を明確にし、仕訳の起票方法と検証手続を体系的に設計する必要があります。
また、仕訳の生成と会計システムへの入力を分離し、システム連携による自動仕訳や定型仕訳、CSV取込などを活用すれば、正確性と効率性の両立を図ることもできます。
美しい元帳は、優秀な担当者が頑張って作るものではなく、適切なルールと仕組みによって継続的に作られるものです。
日々の仕訳業務を見直す際には、個々の入力方法だけでなく、仕訳データ全体の設計から考えてみてはいかがでしょうか。
参考書籍
効率的な仕訳生成技法や管理コード・摘要ルール設計について書かれている書籍はほとんど見当たりませんが、以下などは参考となります。ご興味があれば一読してみてください。
コメント