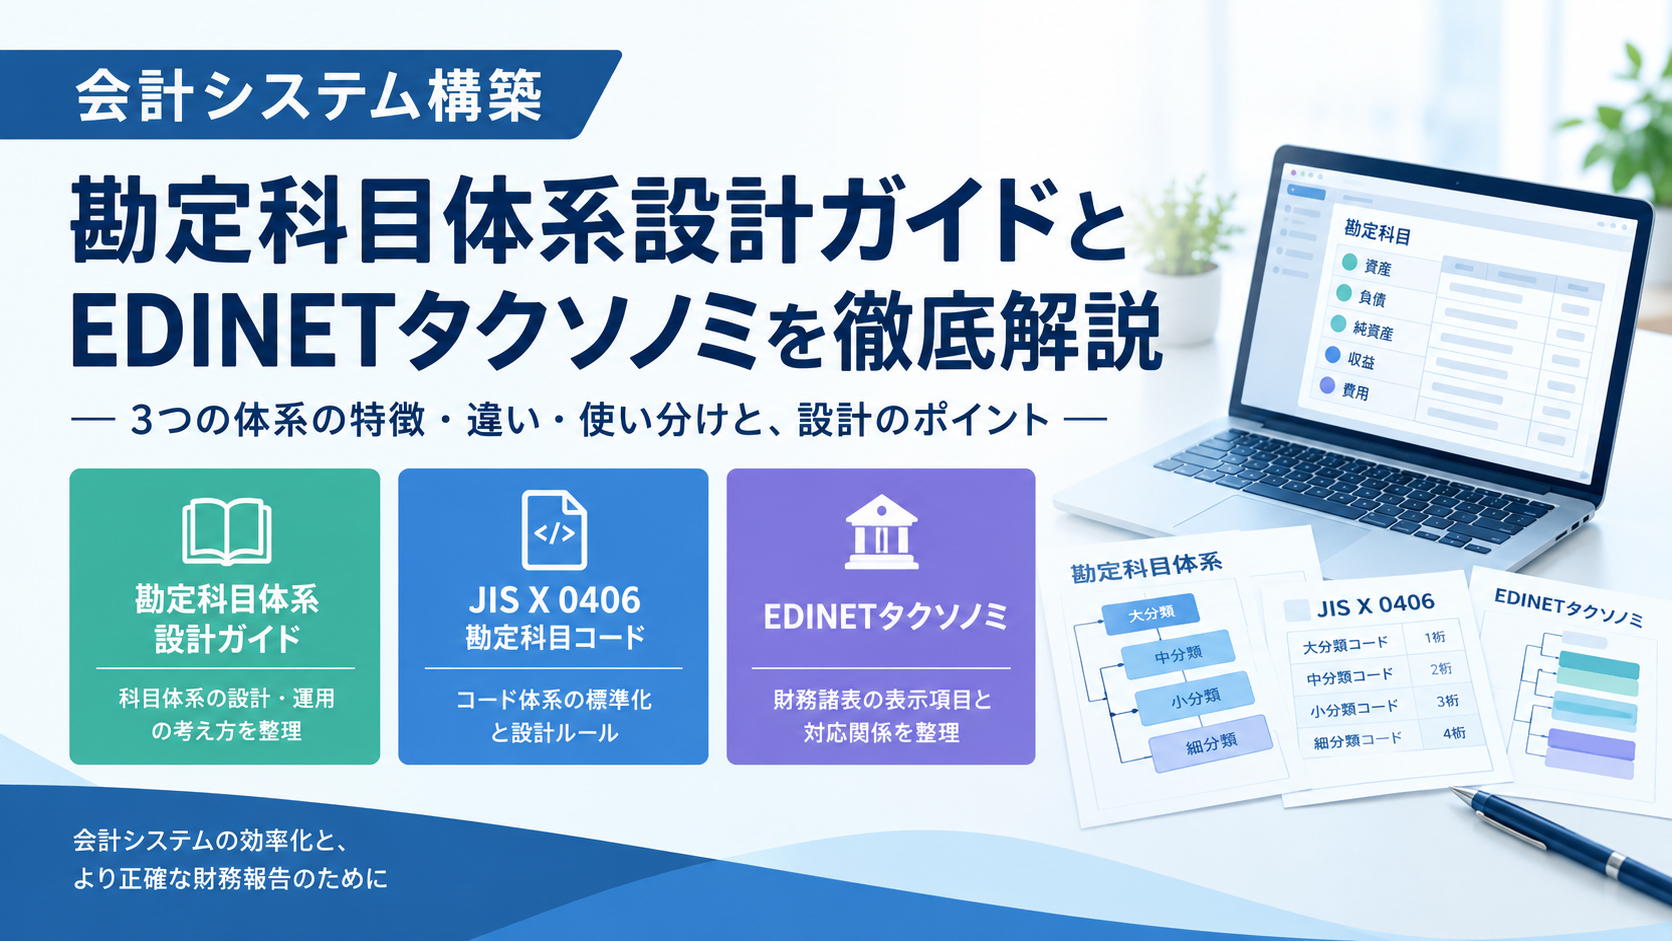
会計システムを運用する上で、勘定科目体系はデータを正しく整理整頓するための「棚」のような役割を果たします。
会計システムの勘定科目体系は、一般的に「資産」「負債」「純資産」「収益」「費用」という5つの大きな器から構成されます。これらを細分化していく際、自社独自の判断だけで科目やコードを設けてしまうと、将来的な集計作業の煩雑化や外部報告での不整合など、後々の実務で苦労することになりがちです。
理想的な体系は、誰が見てもその中身が推測でき、かつ将来的な事業の変化にも耐えうる拡張性を持っていることです。そのためには、場当たり的な科目追加を避け、公的な標準規格やガイドラインに準拠した一貫性のある体系を維持することが求められます。
本記事では、財務開示の標準である「EDINETタクソノミ」と、情報処理システムにおける標準規格である「JIS(日本産業規格)」を参照するそれぞれのメリットや活用法について解説します。
1. JIS(日本産業規格)の勘定科目コード体系を活用するメリット
会計システムやERPをイチから構築・見直す際、ベースとなるコード体系の設計で役立つのが1976年に制定された JIS(JIS X 0406:勘定科目コード) です。
JISの勘定科目コード体系は、データ処理機器間での情報交換等を円滑に行う目的で定められており、一般的に4桁コードによる標準的な大分類構造を提供しています。
JISにおける大項目分類の例(1桁目区分)
- 1xxx:流動資産
- 2xxx:固定資産・繰延資産
- 3xxx:流動負債
- 4xxx:固定負債
- 5xxx:純資産(資本)
- 8xxx:損益科目(収益・費用)
システム標準化としてのメリット
JIS規格のような統一的なコード体系統一を取り入れることで、以下のようなメリットが得られます。
- システム間の連携・データ移行の容易化他社システムやデータ連携パッケージとの接続時に、データ変換(マッピング)のコストを大幅に低減できます。
- コードの可読性と拡張性の確保1桁目で大分類を固定し、下位桁で中分類・小分類を表現する階層型コードをルール化できるため、新規科目の追加時にも番号の競合を防ぐことができます。
2. 金融庁のEDINETタクソノミを活用して標準的な科目名称・階層を構築する
JISがコード体系の骨組(インフラ)に適しているのに対し、「どのような勘定科目を設け、どう集計するか(コンテンツ)」の面で強力なガイドとなるのが金融庁のEDINETタクソノミです。
金融庁「2026年版EDINETタクソノミの公表及び2027年版EDINETタクソノミ開発案に対するパブリックコメントの結果等について」
EDINETタクソノミとは、有価証券報告書などの電子開示書類を作成するために金融庁が定義した勘定科目のリストです。これには、日本の会計基準に準拠した標準的な科目が網羅されており、それぞれの科目がどの計算書類のどの項目に集計されるべきかという定義が含まれています。
電子申告(e-Tax)の決算書科目体系とも同じ構造で効率的
ここで注目したいのが、国税庁の電子申告(e-Tax)における「税務用財務諸表タクソノミ(決算書科目体系)」との親和性です。
e-Taxで法人税申告を行う際に送信する決算書(貸借対照表・損益計算書等)のデータ構造も、EDINETと同じXBRL(データ構造の標準規格)の仕組みに基づき、日本の標準的な会計基準に沿って体系化されています。
つまり、開示用のEDINETタクソノミを踏まえた科目設計を行っておくことは、電子申告(e-Tax)で求められる決算書科目体系の概念や分類と実質的に合致・連動することを意味します。
なお、本記事作成時点の国税庁の電子申告(e-Tax)における「税務用財務諸表タクソノミ(決算書科目体系)」は、金融商品取引法に基づく有価証券報告書等の開示書類に関する電子開示システム(EDINET)で使用可能な勘定科目(2019年版)をベースとしているようですので完全一致はしていない点ご留意ください。
参照・準拠するメリット
- 電子申告(e-Tax)業務の効率化:自社の勘定科目をe-Taxの標準科目へマッピングする際のズレが減り、申告データの作成・組み替え作業を大幅に省力化できます。
- 開示・決算業務全体の統合:有価証券報告書等の外部開示資料と、税務署へ提出する申告用決算書の科目集計ルールが整合し、決算・申告実務全体のスリム化が図れます。
- 監査・比較分析の容易化:監査法人とのコミュニケーションがスムーズになり、同業他社との財務比較分析も容易になります。
3. 新規取引が発生した際の勘定科目設定で迷わないための判断基準
ビジネスが多角化したり、新しい商流が生まれると、既存の勘定科目では表現しきれない取引が発生します。この「新規取引時の科目設定」において、参照軸(JIS・EDINET)を持っていることが強みとなります。
例えば、新しいデジタル資産の取り扱いや特殊なリース取引が始まった際、自社だけの判断で科目を新設すると、開示段階での組み替え作業や他システム連携でのエラー原因になりがちです。
- コード割り当ての判断(JIS基準):どの分類コード帯(例:流動資産帯なのか固定資産帯なのか)に収めるべきかを一貫したルールで判断できる。
- 科目名称・性質の判断(EDINETタクソノミ基準):あらかじめタクソノミの階層構造を確認し、その取引が「どの分類に属する性質のものか」を照らし合わせることで、稀な取引であっても適切な科目を即座に設定できる。
まとめ:JIS×EDINETタクソノミで盤石な会計基盤をつくる
会計システムの勘定科目体系は、一度決めて運用を開始してしまうと、後からの変更に多大な労力を要します。
- JIS規格(JIS X 0406):システム上のコード発番ルールやデータ連携の構造的標準として参照
- EDINETタクソノミ:会計基準に沿った勘定科目の定義・集計階層・開示標準として参照
これら2つの標準を組み合わせることで、新規取引への対応力と業務の標準化を高いレベルで両立させることができます。ぜひ自社の会計システム設計や科目見直しの参考にしてみてください。
また、市販の書籍では『勘定科目統一の実務 [ KPMG/あずさ監査法人アカウンティングアドバイザリーサービス ]』の第3章勘定科目体系の策定ポイントが解説されていますので、ご興味のある方はこちらの書籍を参考にもするのも良いと思います。
コメント